مصروف الأطفال: كيف تعلّم أبناءك قيمة المال حسب العمر
العادات المالية تتكوّن في الطفولة، والطفل يتعلم بمراقبتك. خطة عملية للمصروف حسب العمر، وطريقة الأوعية الثلاثة للإنفاق والادخار والعطاء، وأخطاء يقع فيها الآباء.
أفضل طريقة لتعليم طفلك قيمة المال أن تعطيه مصروفًا ثابتًا يديره بنفسه، ثم تتركه يخطئ بمبالغ صغيرة وهو صغير، بدل أن يخطئ بمبالغ كبيرة وهو كبير. وكلما بدأت أبكر كان أفضل: تشير أبحاث جامعة كامبريدج إلى أن عادات أساسية في التعامل مع المال، مثل التخطيط وتأجيل الرغبة، تتشكل في السنوات الأولى من العمر، ويقسّم مكتب حماية المستهلك المالي الأمريكي تعلّم المال إلى مراحل تبدأ من سن الثالثة.
في هذه النصيحة خطة عملية حسب العمر، وطريقة «الأوعية الثلاثة»، وأخطاء يقع فيها كثير من الآباء.
لماذا تبدأ مبكرًا؟
في دراسة أعدّها باحثا جامعة كامبريدج ديفيد وايتبريد وسو بينغهام عام ٢٠١٣ لهيئة الاستشارات المالية البريطانية، وُجد أن كثيرًا من الأطفال في نحو السابعة يفهمون أن المال يُستبدل بالأشياء ويستطيعون التخطيط مسبقًا، وأن «عادات التفكير» التي تحكم قراراتهم تتشكل مبكرًا. وفي ٢٠١٦ نشر مكتب حماية المستهلك المالي الأمريكي (CFPB) إطارًا من ثلاث «لبنات»:
| المرحلة العمرية | ما الذي يتكوّن؟ | دورك كوالد |
|---|---|---|
| ٣ إلى ٥ سنوات | المهارات التنفيذية: التخطيط، والتركيز، وضبط الاندفاع | ألعاب الانتظار والاختيار، والعدّ بالعملات |
| ٦ إلى ١٢ سنة | العادات والمعايير المالية، ويتعلمها بمراقبة الكبار | مصروف ثابت، وقدوة واضحة في البيت |
| ١٣ إلى ٢١ سنة | المعرفة واتخاذ القرار بالتجربة المباشرة | بطاقة أو حساب تحت إشرافك، وقرارات حقيقية |
لاحظ الصف الأوسط: طفلك يتعلم من ما تفعله أكثر مما تقوله. إذا رآك تشتري كل ما يعجبك فورًا، فلن تقنعه محاضرة عن الادخار.
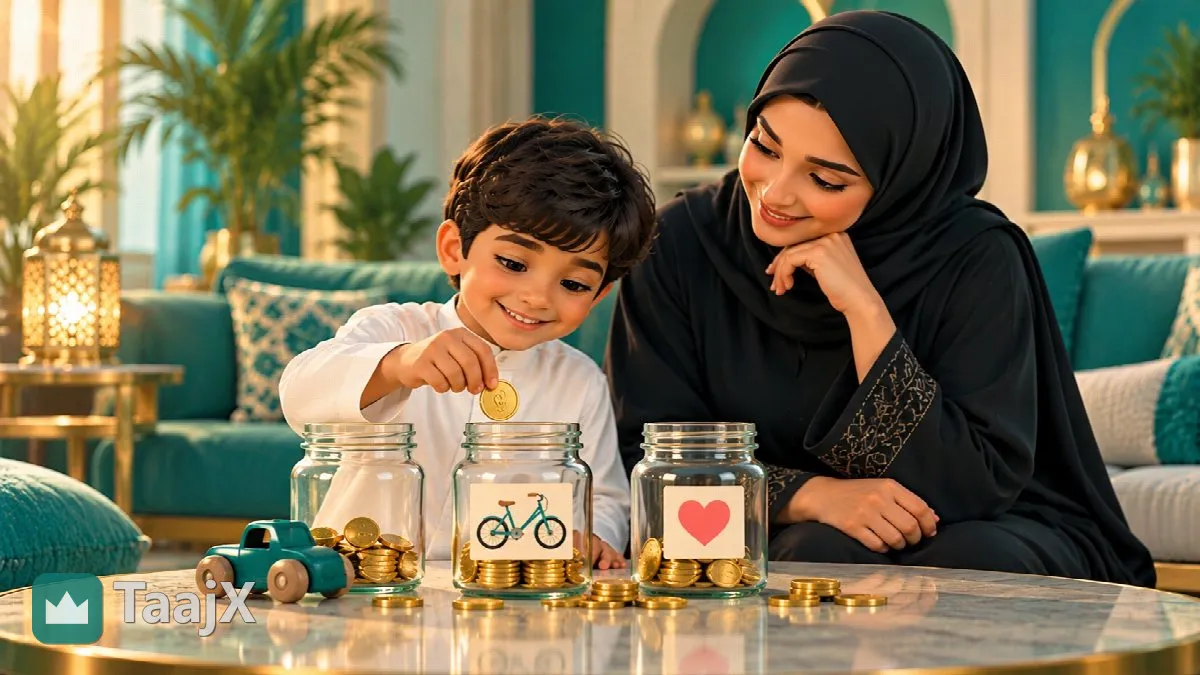
طريقة الأوعية الثلاثة
أعطِ طفلك ثلاثة أوعية شفافة (أو ثلاثة أقسام في محفظة)، ويقسم كل مصروف يأخذه بينها:
- وعاء الإنفاق: لما يريده الآن، يقرر فيه بحرية.
- وعاء الادخار: لهدف أكبر يحتاج أسابيع، كلعبة أو كتاب. علّق صورة الهدف على الوعاء.
- وعاء العطاء: للصدقة أو هدية لأحد أفراد العائلة، ليعرف أن المال وسيلة للخير لا للاستهلاك فقط.
الأوعية الشفافة مهمة للصغار: رؤية النقود تتراكم تجعل فكرة الادخار ملموسة. ومع الكِبر يمكن أن تنتقل الأوعية إلى حساب أو تطبيق بنكي للأطفال تحت إشرافك.
كم يكون المصروف؟
لا يوجد رقم صحيح للجميع، والأهم ثلاثة أمور: أن يكون ثابتًا في موعده، وأن يكون مناسبًا لما تطلب منه تغطيته، وأن يزيد مع العمر والمسؤوليات. مثال افتراضي لأسرة تختار طريقة «ريال عن كل سنة من العمر أسبوعيًا»:
| العمر | المصروف الأسبوعي (افتراضي) | ما يغطيه بنفسه |
|---|---|---|
| ٦ سنوات | ٦ ريالات | حلوى أو ملصقات صغيرة |
| ٩ سنوات | ٩ ريالات | مشتريات المقصف في بعض الأيام، وألعاب صغيرة |
| ١٢ سنة | ١٢ ريالًا مع مصروف المدرسة | المقصف كله، وهدايا الأصدقاء |
| ١٥ سنة | مصروف شهري | المقصف، والمواصلات، والترفيه |
عدّل الأرقام بحسب دخل أسرتك ومدينتك. القاعدة أن تنقل إليه مسؤولية بند بعد بند، لا أن تزيد المبلغ فقط.
خطوات تبدأ بها هذا الأسبوع
- حدّد يومًا ثابتًا للمصروف، كيوم الأحد، والتزم به كما يلتزم صاحب العمل بالراتب.
- اتفق على ما يغطيه المصروف وما تدفعه أنت، حتى لا يعود إليك في منتصف الأسبوع.
- جهّز الأوعية الثلاثة واتفقا على نسب بسيطة، مثل نصف للإنفاق وربع للادخار وربع للعطاء.
- دعه يخطئ. إن أنفق كل شيء يوم الأحد، فلا تعطه سلفة يوم الثلاثاء. الدرس الصغير الآن أرخص بكثير من بطاقة ائتمان متعثرة لاحقًا.
- أشركه في قرار عائلي صغير، كمقارنة سعرين في السوق أو التخطيط لنزهة بميزانية محددة. هذه تطبيقات حية لـتقسيم الدخل على الاحتياجات والرغبات والادخار.
- كافئ الادخار. بعض الأسر تضيف ريالًا عن كل عشرة يدخرها الطفل لهدف، وهي طريقة بسيطة لشرح فكرة العائد.
أخطاء شائعة
- ربط المصروف بالواجبات المنزلية الأساسية. ترتيب الغرفة واجب عائلي؛ يمكنك دفع مقابل لأعمال إضافية فقط، حتى لا يرفض الواجب حين لا يحتاج المال.
- الإنقاذ الدائم. تعويض كل خطأ يلغي الدرس.
- الحديث عن المال بقلق أو تكتّم تام. لا يحتاج الطفل تفاصيل راتبك، لكنه يحتاج أن يعرف أن الأسرة تخطط وتدّخر وتقول «لا» أحيانًا.
- تأجيل الحديث عن الديون حتى المرحلة الجامعية. شرح بسيط لـ«من يقترض يدفع أكثر» يحميه لاحقًا من فخاخ اشترِ الآن وادفع لاحقًا.
الخلاصة
- ابدأ مبكرًا: العادات المالية تتكوّن في الطفولة، والطفل يتعلم بمراقبتك.
- مصروف ثابت في موعده، يغطي بنودًا محددة، ويزيد مع المسؤوليات.
- الأوعية الثلاثة (إنفاق، ادخار، عطاء) تجعل المال ملموسًا ومتوازنًا.
- دع طفلك يخطئ بمبالغ صغيرة، ولا تنقذه من كل خطأ.
المصادر: مكتب حماية المستهلك المالي الأمريكي (لبنات القدرة المالية للشباب، ٢٠١٦)، ملخص تقرير Building Blocks، غلف نيوز (دراسة جامعة كامبريدج).
تنبيه: المحتوى المنشور في هذا الموقع لأغراض تعليمية وتوعوية عامة فقط، ولا يُعد استشارة مالية أو استثمارية أو قانونية. استشر مختصًا مرخصًا قبل اتخاذ أي قرار مالي.
للأنظمة والأسعار الرسمية راجع الجهات المختصة مثل البنك المركزي السعودي وهيئة السوق المالية، واطّلع على سياستنا التحريرية.
التعليقات
لا توجد تعليقات بعد. كن أول من يشارك رأيه أو سؤاله.